

Your salary usually arrives on the 5th, but this month it has been delayed. Rent is already paid, electricity bill bhi clear kar diya, aur ab bank se ₹4,000 ki loan EMI ka reminder aa gaya. Account mein sirf ₹1,500 bache hain.
Ab kya karein? Loan ki kissht late hone par extra paisa dena padega? CIBIL score kharab ho jayega? Ya loan dene wali company recovery calls karna shuru kar degi?
Aisi situation mein sabse pehle apni EMI due date, available balance aur lender ke repayment rules check karein. Payment miss hone se pehle lender se baat karna bhi helpful ho sakta hai.
Loan Ki Kissht Late Hone Par Kya Hota Hai?
Agar aap loan ki kissht due date par nahi bharte hain, toh lender applicable late payment charges laga sakta hai. Payment overdue rehne par credit score par bhi asar pad sakta hai. Repeated missed EMIs se future loan applications mein difficulty ho sakti hai.
Lekin ek EMI miss hone ka matlab automatically legal action ya loan rejection nahi hota. Consequences depend karte hain ki payment kitne din late hai, lender ki policy kya hai aur aapka repayment history kaisa hai.
Agar EMI due date paas aa rahi hai, toh:
-
Loan app ya repayment schedule mein exact due amount check karein.
-
Lender ko payment difficulty ke baare mein inform karein.
-
Applicable late charges aur payment options samjhein.
-
Payment karne ke baad receipt save karein.
Also Read: 7 Days Loan vs 30 Days Loan: Interest, Charges & Repayment
EMI Aur Loan Ki Kissht Mein Kya Difference Hai?
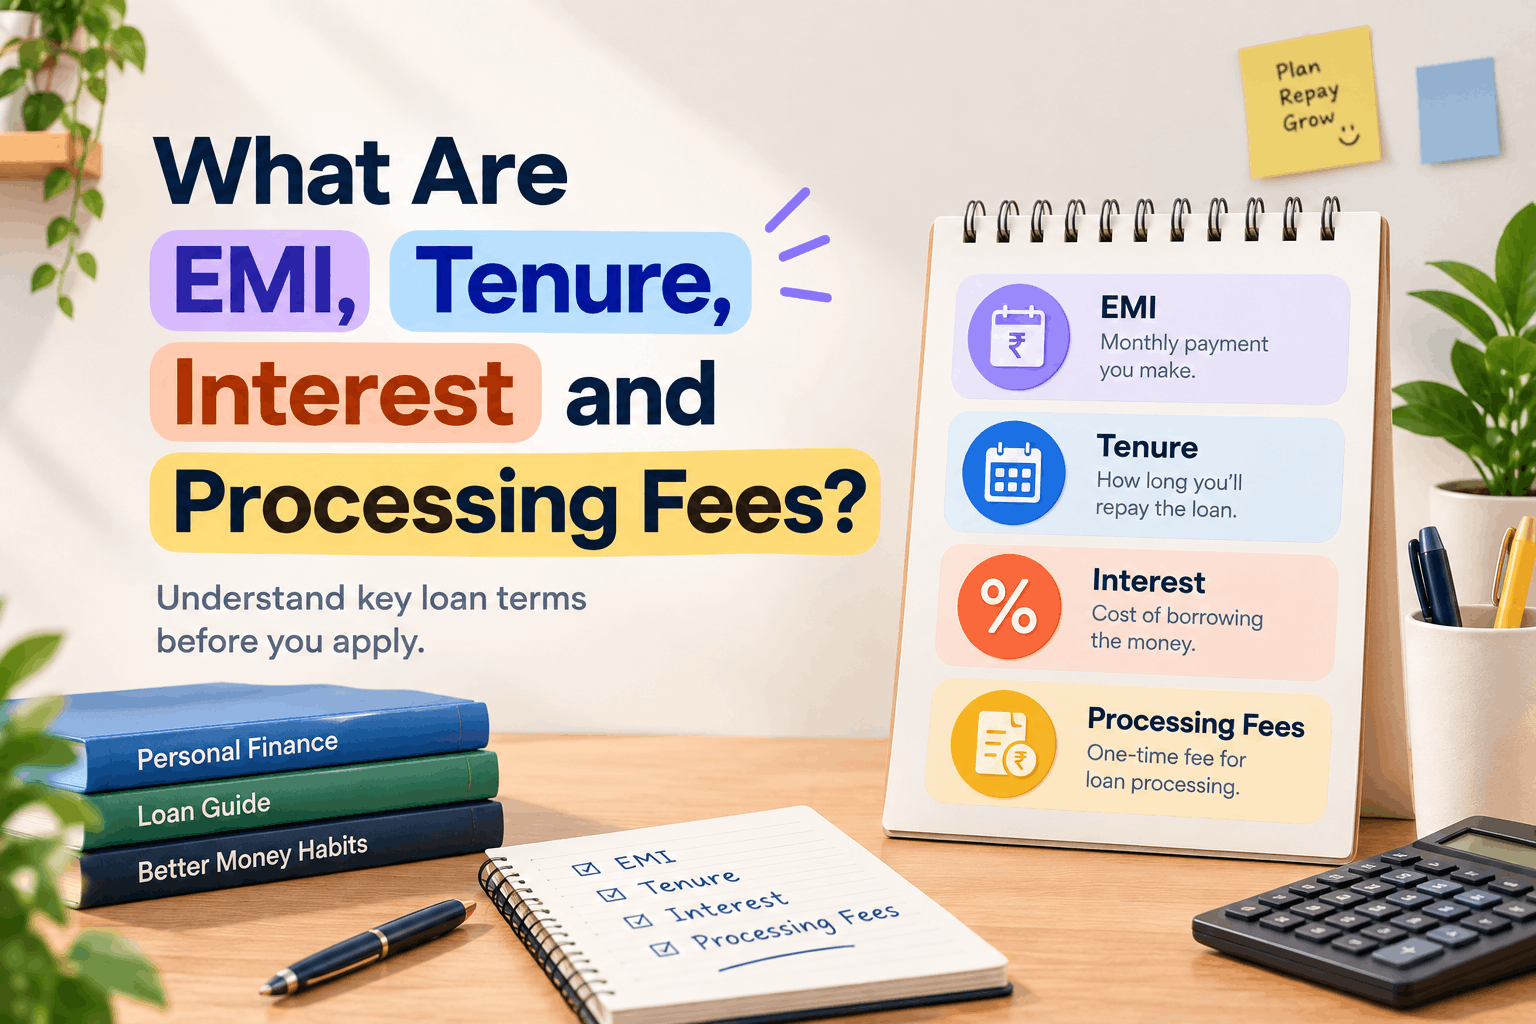
Kisht ka matlab hai loan repayment ka ek hissa. EMI, ya Equated Monthly Instalment, ek scheduled monthly payment hoti hai jisme principal aur interest ke components shamil hote hain.
Maan lijiye aapne ₹20,000 ka personal loan liya aur repayment schedule mein ₹3,600 monthly EMI hai. Har mahine due date par ₹3,600 pay karna aapki responsibility hai.
Agar aap ₹2,000 hi pay kar paate hain, toh baaki ₹1,600 automatically maaf nahi hota. Lender ki terms ke hisaab se unpaid amount overdue reh sakta hai.
EMI Late Hone Par Kitna Extra Charge Lag Sakta Hai?
Har bank aur NBFC ka late payment charge same nahi hota. Applicable charges loan agreement aur Key Facts Statement (KFS) mein disclosed hone chahiye.
Example ke liye, maan lijiye:
|
Details |
Hypothetical amount |
|
Monthly EMI |
₹4,000 |
|
Payment delay |
10 days |
|
Assumed late charge |
₹200 |
|
Assumed GST on charge (18%) |
₹36 |
|
Total amount payable |
₹4,236 |
Yeh sirf calculation samjhane ke liye example hai. ₹200 koi standard RBI late fee nahi hai. Actual charges aur applicable taxes lender ki terms par depend karenge.
RBI ke regulatory framework mein penal charges ko disclose karna zaroori hai. Penal charges par further interest capitalise nahi kiya jaana chahiye.
Loan Ki Kissht Miss Hone Se CIBIL Score Par Kya Asar Padta Hai?
Aapki repayment history credit score ka important part hai. Agar lender overdue payment credit bureau ko report karta hai, toh aapki credit report mein delay reflect ho sakta hai.
|
Situation |
Possible impact |
|
EMI due date par paid |
Repayment record current rehta hai |
|
EMI kuch din late |
Charges lag sakte hain; credit reporting lender ke cycle par depend karegi |
|
30 days overdue |
Reported delay credit profile ko affect kar sakta hai |
|
Multiple missed EMIs |
Future borrowing aur credit assessment difficult ho sakte hain |
RBI ne credit information reporting ko fortnightly ya shorter intervals par karne ka framework introduce kiya tha. Isliye overdue payments ko ignore karna sensible nahi hai.
Exact credit-score reduction predicts nahi ki ja sakti. Woh aapke overall credit profile aur reporting details par depend karegi.
Loan Ki Kissht Nahi Bhar Pa Rahe Toh Kya Karein?
1. Lender ko due date se pehle contact karein
Agar salary delay hui hai ya unexpected expense aa gaya hai, toh lender ke official customer support se contact karein. Situation explain karein aur available repayment arrangements ke baare mein poochhein.
2. Repayment extension ke baare mein poochhein
Kuch lenders eligible borrowers ke liye revised payment arrangement consider kar sakte hain. Lekin extension automatic right nahi hai. Written confirmation aur additional cost samajhne ke baad hi agree karein.
3. Available amount se partial payment ka option check karein
Agar poori EMI available nahi hai, lender se poochhein ki partial payment accept hogi ya nahi. Partial payment karne se account automatically regular nahi hota.
4. Naya loan lekar purani EMI bharne se bachein
Ek EMI chukane ke liye high-cost short-term loan lene se agle mahine repayment burden aur badh sakta hai. Naya loan consider karne se pehle total outstanding debt aur affordability calculate karein.
5. Payment proof sambhal kar rakhein
Payment receipt, transaction ID, bank statement aur lender se hui communication save karein. Agar payment update nahi hoti, toh ye records useful rahenge.
Kya Loan Company EMI Late Hone Par Recovery Calls Kar Sakti Hai?
Haan. Overdue EMI ke liye lender reminders bhej sakta hai aur authorised recovery agents contact kar sakte hain. Lekin recovery ke naam par dhamki dena, abusive language use karna ya family members ko harass karna acceptable nahi hai.
RBI ke fair-practice requirements recovery agents ko intimidation, harassment aur privacy violations se rokte hain.
Master Directions
Agar recovery agent inappropriate behaviour karta hai:
-
Call records, messages aur relevant evidence preserve karein.
-
Lender ke grievance redressal officer ko written complaint bhejein.
-
Complaint resolve nahi hoti, toh applicable RBI grievance mechanism use karein.
Eligible complaints RBI ke Complaint Management System par file ki ja sakti hain. Generally, pehle lender ko complaint deni hoti hai. Agar 30 din mein response nahi milta, ya response unsatisfactory hai, toh RBI Ombudsman ke paas ja sakte hain, subject to scheme eligibility.
EMI Problem Se Bachne Ke Liye Loan Lene Se Pehle Kya Check Karein?
Agar aap pehli baar loan apply kar rahe hain, toh sirf approval speed dekhkar decision mat lein.
Maan lijiye aapki monthly salary ₹25,000 hai. Rent ₹8,000, food aur travel ₹6,000, aur existing EMI ₹4,000 hai. Iske baad ₹7,000 bachte hain, jisme personal expenses aur emergencies bhi manage karni hain.
Aise budget mein additional ₹5,000 EMI lena repayment difficulty create kar sakta hai.
Loan lene ke liye kya karna padega, yeh samajhne ke saath affordability check karna bhi zaroori hai.
Personal loan ke liye kya document chahiye?
Documents lender aur applicant profile ke hisaab se vary karte hain. Common requirements mein PAN, identity/address verification, mobile number, bank account details aur income-related information shamil ho sakti hai.
Aap personal loan online apply karne ka process bhi samajh sakte hain.
Mobile Se Loan Apply Karna Hai? Pocketly Ke Baare Mein Janiye
Agar aapko future mein genuine personal expense ke liye short-term funds chahiye, toh Pocketly ke through digital application explore kar sakte hain.
Pocketly ki currently published loan details ke according:
|
Loan feature |
Published details |
|
Loan amount |
₹1,000–₹50,000 |
|
Repayment tenure |
61 days–9 months |
|
Interest rate |
2%–3% per month |
|
Application |
Digital |
|
Collateral |
Not required |
Pocketly ki website par processing fees, APR aur other applicable charges bhi disclosed hain. Individual loan offer aur KFS mein exact repayment obligations check karni chahiye.
Mobile se loan apply karne ke liye generally registration, KYC, eligibility assessment aur loan offer acceptance complete karna hota hai. Pocketly's online application journey is designed for quick processing, but loan approval or disbursal within two minutes is not guaranteed.
Agar aapki existing EMI overdue hai, toh naya loan lene se pehle repayment situation resolve karne ko priority dein.
Pocketly ki digital personal loan information mein eligibility aur loan terms ke baare mein aur details mil sakti hain.
Conclusion
Loan ki kissht late hone par sabse pehle overdue amount aur lender ke applicable charges check karein. Agar payment arrange nahi ho pa rahi hai, toh lender ko jaldi inform karein aur available repayment options written form mein samjhein.
Ek missed EMI ko ignore karne se additional charges aur credit-reporting problems badh sakti hain. Future borrowing ke liye EMI affordability, APR aur repayment schedule ko approval speed se zyada priority dein.
Frequently Asked Questions
1. Loan ki kissht nahi bharne par kya hota hai?
Applicable late payment charges lag sakte hain. Overdue payment credit bureau ko report hone par credit score bhi affect ho sakta hai.
2. EMI 1 din late hone par kya hoga?
Lender ki policy ke according late charge lag sakta hai. Ek din ki delay se credit score kitna affect hoga, iska fixed answer nahi hai.
3. Loan ki kisht 10 din late ho jaye toh kya karein?
Lender se overdue amount confirm karein, applicable charges check karein aur payment arrangement ke baare mein baat karein.
4. Kya EMI late hone par CIBIL score kharab hota hai?
Haan, reported late payments credit profile ko negatively affect kar sakte hain. Impact repayment history aur other credit factors par depend karta hai.
5. Kya loan ki kissht maaf ho sakti hai?
Loan waiver automatic nahi hota. Settlement, restructuring ya concession sirf lender ke applicable terms aur approval par depend karta hai.
6. Kya EMI miss hone par police arrest kar sakti hai?
Ordinary inability to repay a personal loan generally civil debt ka matter hota hai. Sirf EMI miss karne se automatic arrest nahi hoti. Fraud ya other separate legal issues mein situation different ho sakti hai.
7. Kya loan company ghar par recovery agent bhej sakti hai?
Authorised recovery activity permitted ho sakti hai, lekin agents ko applicable fair-practice rules follow karne hote hain. Harassment aur intimidation allowed nahi hai.
8. EMI bounce charge aur late payment charge same hain?
Nahi. EMI bounce charge failed payment instruction se related ho sakta hai, jabki late payment charge overdue repayment se. Applicable charges lender ki disclosed terms par depend karte hain.
9. Kya main loan ki kissht online bhar sakta hoon?
Haan, agar lender authorised online repayment facility provide karta hai. Payment hamesha verified official channel se karein.
10. Personal loan ke liye kya document chahiye?
Usually PAN, identity/address verification, bank details aur lender ke requirements ke according income-related documents chahiye ho sakte hain.
11. Mobile se loan kaise le sakte hain?
Official lender app ya website par register karein, KYC complete karein, eligibility assessment ke baad offer review karein aur terms acceptable hone par application proceed karein.
12. Loan dene wali company genuine hai ya nahi kaise check karein?
Actual lending entity identify karein, RBI registration status verify karein aur KFS, APR, customer support aur grievance details check karein.
13. Kya ek EMI miss hone ke baad doosra loan mil sakta hai?
Application kar sakte hain, lekin approval existing debt, repayment history, income aur lender assessment par depend karega.
14. EMI extension lene se interest badh sakta hai?
Haan. Revised repayment schedule mein additional interest ya applicable charges ho sakte hain. Agreement accept karne se pehle total repayment cost compare karein.
15. Loan ki kissht bharne ke baad credit report kab update hoti hai?
Update lender ke reporting cycle aur credit bureau processing par depend karta hai. Payment ke baad credit report check karein aur incorrect overdue status ke liye dispute raise karein.
Sources and References
Disclaimer
This article provides general Hindi/Hinglish educational information and does not constitute personalised financial or legal advice or About any Entity. Late fees, credit reporting, recovery procedures and repayment options depend on the lender's terms and applicable regulations. Review your loan agreement and KFS, and contact your lender for account-specific information. Pocketly loans are subject to eligibility, verification and lender approval.